– कमल पन्थी
मुद्राको विकासलाई वैज्ञानिक खोजहरु मध्ये एक अत्यन्तै महत्वपूर्ण खोज मान्ने मानिन्छ । जसले मानिसको जीवनयापनलाई अत्यन्तै सहज बनाइदिएको छ । अहिले मानिसका अधिकांश भौतिक आवश्यकता परिपुर्ति गर्ने सहज माध्यमको रुपमा समेत मुद्राले महत्वपूर्ण भूमिका निर्वाह गरिरहेको छ । मुद्रा अहिलेको स्वरुपमा आइपुग्दा सम्म समयक्रम अनुसार विभिन्न काल खण्डहरु पार गरेको छ । हाम्रो विगत त्यो बेला सम्म निकै कष्टकर थियो, जुन बेला सम्म मुद्राले विनियम माध्यमको मान्यता पाउन सकेको थिएन । वस्तु विनिमय प्रणाली कायम रहँदा सम्म आफूसँग उपलब्ध रहेका उत्पादनले सही मूल्य पाउन सक्ने स्थिति नै थिएन । सायद आफ्नो अहिलेको कमाईलाई भविष्यको लागि सुरक्षित राख्न सकिने अवस्था त कल्पना बाहिरको विषय बन्थ्यो होला । नेपालको सन्दर्भमा ग्रामीण भेगहरुमा केही वस्तुहरु अझै पनि आपसमा विनिमय प्रणाली केही हद सम्म कायम रहँदै आएको पाइन्छ । केही वस्तु (उत्पादन)हरुमा त भने केही हद सम्म श्रम (काम)को बदलामा श्रम नै प्राप्त गर्ने सर्त (पर्म प्रणाली)मा आपसमा गर्जो टार्ने प्रचलनलाई पनि वस्तु विनियमकै अर्को स्वरुप मान्न सकिन्छ ।
वस्तु विनिमयका तिनै समस्या समाधानको उद्देश्यले दैनिक आवश्यकताका वस्तुहरुको परिमाण मापन गर्न भरपर्दो आधारको रुपमा सुनचाँदी लगायतका बहुमूल्य वस्तुहरुलाई मुद्रा मापनको आधार बनाइयो । जहाँ वस्तुको अन्तरनिहीत (Intrinsic Value) र अंकित मूल्य (Face Value) बराबर हुने गर्थ्याे । ती बहुमूल्य धातुमा आधारित मुद्रा पनि बोक्नको लागि गह्रौं एवं कारोबारको लागि सहज नभएपछि बिस्तारै कागजी मुद्रालाई प्रचलनमा आएको हो । जहाँ कागजी मुद्रामा अन्तरनिहीत (Intrinsic Value) भन्दा अंकित मूल्य (Face Value) निकै माथि हुने गर्छ । जुन अहिले प्रचलनमा रहेको मुद्रा प्रणाली हो । मुद्रा निष्कासनको लागि केन्द्रीय बैंकले निश्चित बहुमूल्य धातुहरुलाई आफ्नो कोषमा संकलन गर्नुपर्ने हुन्छ । उदाहरणको लागि अहिले प्रचलनमा रहेको नेपाली ५०० रुपैयाँको नोटमा ‘नेपाल सरकारको जमानतप्राप्त यसको रुपैयाँ भुक्तानी माग्न आएमा नेपाल राष्ट्र बैंकबाट रुपैयाँ ५०० तुरुन्त पाइनेछ’ भन्ने वाक्य उल्लेख गरिएको हुन्छ । यसले त्यस कागजी नोट बराबरको धातुजन्य वस्तु वा कुनै विश्वव्यापी मान्यता प्राप्त सम्पत्ति वा मुद्रास्फितिबाट प्रभावित नहुने अन्य कुनै वस्तु सुरक्षित राखेर मात्र मुद्रा निष्कासन गरिएको प्रत्याभुति गराउँछ ।
कुनै क्षेत्रमा लगानी अनुभव नभएको व्यक्तिको लागि लगानीको संस्कार बसाल्ने कार्य शुरुवाती चरणमा आफैंमा निकै कठिन हुन सक्छ । यद्यपि एकपटक बानी पारिसकेपछि भने यो त्यति अप्ठ्यारो हुँदैन । बरु लगानी बढाउनको लागि आम्दानीका अन्य आधारहरु समेत खोजी गर्न लगानी संस्कारले प्रोत्साहित गर्छ । शुरुका दिनमा सानो रकमबाट गरेको लगानीको प्रतिफल आउन शुरु भएपछि भने हामीलाई थप लगानी गर्न प्रोत्साहन मिल्ने गर्छ ।
अहिले मूलतः कागजी मुद्रा नै बढी प्रचलनमा छन् । यसको अलावा चेक÷ड्राफ्ट लगायतलाई पनि निश्चित सर्तमा मुद्राकै रुपमा प्रयोग गर्ने प्रचलन छ । यस्ता प्रचलनमा रहेका विभिन्न मुद्राहरुले अब एक कदम अघी बढ्दै डिजिटल स्वरुप धारण गरिरहेको अवस्था छ । जुन अनलाइन कारोबारको प्रचलन तीव्र रुपमा बढ्दै गएकोबाट पुष्टि हुन्छ । अझ पछिल्लो समय वैज्ञानिक खोज र प्रविधिको थप विकाससँगै क्रिप्टोकरेन्सी पनि मुद्राको नयाँ स्वरुपको रुपमा विकास हुन खोज्दैछ । यसरी विभिन्न स्वरुपमा उपलब्ध मुद्राले मूलतः तत्कालिन कारोबारको आवश्यकता पूरा गर्ने, भविष्यमा हुन सक्ने सम्भावित जोखिमहरुबाट बचाउने र सुरक्षित भविष्य (भावी सहारा)को लागि आफ्नो क्षमता बमोजिम बचत, लगानी व्यवस्थापन र लगानीको विविधिकरण गर्न सहयोग पु¥याउँछन् ।
यो सामाग्री मूलतः भविष्यको लागि लगानी व्यवस्थापनमा नै केन्द्रित छ ।
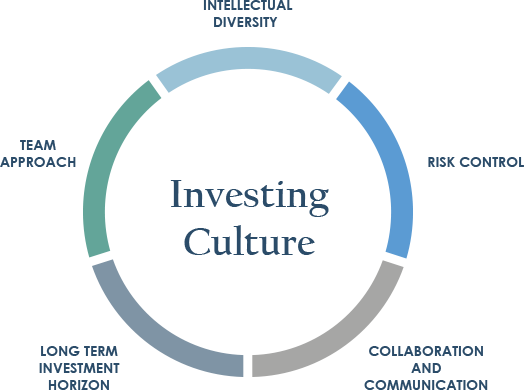
लगानीको महत्वः
मानिसले अहिले गरेको कमाईबाट तत्कालको आवश्यकता पुर्ति गरेर भविष्यको लागि त्यसलाई सुरक्षित तवरले संरक्षण गरी राख्न वा कतै उत्पादनमूलक क्षेत्रमा लगानी गरेर निरन्तर निष्क्रिय रुपमा प्रतिफल प्राप्त गर्न सकिने स्थिति रहन्छ । वस्तु विनियम प्रणाली प्रचलनमा रहँदा यस्तो स्थिति थिएन । बौद्धिक क्षमता, प्रविधिको विकास, सूचनाको पहुँच र नयाँ विषयको खोज गर्ने चाहनाले मानिसलाई अन्य जीवित जनावरहरु भन्दा पृथक नै बनाइदिएको छ । लगानी पनि भविष्यको लागि महत्वपूर्ण हुने गर्छ । तत्काल आफू क्रियाशिल रहेको समयमा नै गरेको लगानीले आफ्ना र परिवारका भावी सपनाहरु सुन्दर बनाइदिन सक्छ । यसकारण हरेक नेपाली भावी सुरक्षाको लागि लगानी व्यवस्थापनमा चलाख बन्नैपर्छ ।
सुरक्षित भविष्यको लागि अवकाष कार्यक्रम
विगतमा सरकारी कर्मचारीहरु एवं वैदेशिक मुलुकमा गएर कमाई गरेका पेन्सनरहरुले सेवा अवधि समापन पश्चात् निरन्तर रुपमा जीवनकाल भरी पेन्सन प्राप्त गर्ने स्थिति थियो । राज्य कोषको भार बढ्दै गएसँगै अहिले यस्तो प्रचलन हट्दै गएको छ । कल्याणकारी राज्य व्यवस्था अन्तरगत वृद्धवृद्धा एवं अशक्तहरुलाई विभिन्न प्रकारका भत्ता र वृत्तिहरु सरकारले उपलब्ध गराइरहेको छ । यद्यपि यस्ता कार्यक्रमहरुले राज्य कोषको भार बढाउँदै लगेका छन् । राज्यले पेन्सन कार्यक्रम हटाउँदै सेवा समापनको अवसरमा एकमुष्ट निश्चित रकम भुक्तानी गर्ने व्यवस्था ल्याइरहँदा पनि नागरिक लगानी कोष, कर्मचारी सञ्चय कोष लगायतका कार्यक्रमहरुमा भने हरेक व्यक्ति सहभागि हुन सकिने बाटो खुल्ला नै रहेको छ । यद्यपि यी कार्यक्रमहरुमा सहभागी हुनको लागि नियमित रुपमा निश्चित रकम आफ्नो तर्फबाट लगानी गर्नैपर्छ । यी कोषहरुमा सरकारी मात्र नभई निजी क्षेत्रका कर्मचारी एवं व्यवसायी पनि सहभागि हुन पाउने व्यवस्था छ । यी संस्थाका कार्यक्रममा सहभागि हुनुपूर्व सेवा प्रवाहका सर्तहरु भने पहिले नै बुझ्नु महत्वपूर्ण रहन्छ ।
तत्काल आफू क्रियाशिल रहेको समयमा नै गरेको लगानीले आफ्ना र परिवारका भावी सपनाहरु सुन्दर बनाइदिन सक्छ । यसकारण हरेक नेपाली भावी सुरक्षाको लागि लगानी व्यवस्थापनमा चलाख बन्नैपर्छ ।
सुरक्षित भविष्यका अन्य टुल्सहरु
विमा
अहिले सरकारी कर्मचारीको लागि अवकाष कोष मात्र नभई अन्य टुल्सहरुमा लगानी गरेर पनि भविष्य सुरक्षित गर्न सकिने स्थिति बनेको छ । नेपालमा पनि विमा कार्यक्रमहरुको पहुँच ग्रामीण भूभाग सम्म नै पुगेको छ । विमा कार्यक्रममा सहभागि हुनको लागि हरेक बर्ष निश्चित रकम लगानी गर्दै जानुपर्छ । साथै विमाको मुख्य उद्देश्य जोखिम वहन नै भएको कारण वीमाबाट भविष्यको लागि लगानीको तुलनामा धेरै ठूलो अपेक्षा भने राख्न सकिँदैन । लगानीको तुलनामा निश्चित समय पश्चात् केही बढी रकम प्राप्त हुने भएपनि मुद्रास्फितिसँगको तुलनामा भने विमाबाट कार्यक्रम समापन पश्चात् आउने रकम कम पनि हुन सक्छ ।
पुँजीबजार
पुँजीबजार पनि लगानीको लागि एक महत्वपूर्ण प्लेटफर्म हुन सक्छ । पुँजीबजारमा राम्रो कम्पनी छनौट गरेर लगानी गर्ने हो र बजार न्यून बिन्दुमा रहेको अवस्थामा प्रवेश गरेर पनि राम्रो लाभ लिन सकिन्छ । पुँजीबजारमा दैनिक रुपमा हुने उतारचढावलाई ध्यान नदिई लामो समयको लागि धैर्यता गर्नसके यसबाट चक्रीय वृद्धिको लाभ समेत प्राप्त गर्न सकिन्छ ।
सिस्टमेटिक इन्भेष्टमेन्ट प्लान
पछिल्लो समय नेपालमा समेत केही खुल्लामुखी म्युचुअल फण्डहरुले आफ्नो क्षमता अनुसार मासिक, अर्धबार्षिक वा बार्षिक रुपमा निश्चित रकम लगानी गर्न सक्ने गरी सिष्टमेटिक इन्भेष्टमेन्ट कार्यक्रम सञ्चालनमा ल्याएका छन् । नेपालको लागि यस्तो कार्यक्रममा सबैभन्दा पुरानो कार्यक्रम नेपाल इन्भेष्टमेन्ट बैंक मातहतको एनआइबिएल सहभागिता फण्ड हो । अहिले सिद्धार्थ सिष्टमेटिक इन्भेष्टमेन्ट स्किम र एनआइसी एसिया डाइनामिक डेब्ट फण्डको नाममा समेत गरी कुल ३ ओटा यस्ता कार्यक्रम सञ्चालनमा छन् । हरेक महिना आफ्नो कमाईको आधारमा निश्चित रकम संकलन गर्दै जान सकिने यी कार्यक्रमहरुमा १५–२० बर्ष सम्म निरन्तर संलग्न रहन सकेको खण्डमा न्यून लगानीबाट पनि तुलनात्मक रुपमा उच्च प्रतिफल हासिल गर्न सकिन्छ । म्युचुअल फण्डले सञ्चालन गर्ने सिष्टमेटिक इन्भेष्टमेन्ट प्लानहरुको मुख्य लगानी पुँजीबजारमा नै रहने गर्छ । यी कम्पनीहरुमा विभिन्न क्षेत्रका लगानी सम्बन्धी विज्ञहरुको संलग्नता रहेको हुन्छ । यसको अलावा यी संस्थाहरुले मुद्धती खाता, डिबेन्चर, रियल स्टेट लगायतमा समेत लगानी गरेका हुन्छन् । जसले गर्दा लगानीबाट प्राप्त हुने प्रतिफल मुद्धती खाता र मुद्रास्फितिको तुलनामा समेत बढी नै हुने अपेक्षा गर्न सकिन्छ ।
लगानीको विविधिकरण
लगानी सामान्यतया भविष्यको लागि गरिन्छ । भविष्य जहिले पनि अनिश्चित हुन्छ । यसकारण लगानी गर्ने क्रममा केही जोखिम त अवश्य वहन गर्नुपर्छ । यसकारण लगानी गर्दा जहिले पनि एउटै क्षेत्रमा मात्र नभई विविध क्षेत्रहरुमा आफ्नो क्षमता अनुसार गर्नु उचित मानिन्छ । एउटा क्षेत्रमा मात्र लगानी रहेको खण्डमा त्यो क्षेत्र डुबेको खण्डमा आफ्नो सम्पूर्ण कमाई नै डुब्न सक्ने जोखिम हुन्छ । विभिन्न क्षेत्रलाई मिलाएर लगानी गर्नुलाई पोर्टफोलियो व्यवस्थापन भन्ने गरिन्छ । जुन हाम्रो जोखिम वहन क्षमता, सम्बन्धित क्षेत्रको ज्ञान र अनुभव एवं हाम्रो स्वभाव लगायतको आधारमा जोखिमस्तर थोरैधेरै हुन सक्छ ।
निष्क्रिय आयको लागि लगानी
लगानी एकपटक गरिसकेपछि त्यसबाट निरन्तर निष्क्रिय रुपमा प्रतिफल प्राप्त हुने मान्यता राखिन्छ । आफ्नो चाहना बमोजिम निश्चित समयको अन्तराल सम्म पनि प्रतिफल प्राप्त हुन नसकेको खण्डमा एउटा क्षेत्रको लगानीलाई अर्कै क्षेत्रमा पनि लैजानुपर्ने हुन सक्छ । सोचेबमोजिम प्रतिफल प्राप्त हुन सकेको खण्डमा त्यसले हाम्रो र भावी सन्ततीहरुको भविष्यलाई सुरक्षित बनाउनमा निकै महत्वपूर्ण भूमिका निर्वाह गर्छ ।
लगानी संस्कार
कुनै क्षेत्रमा लगानी अनुभव नभएको व्यक्तिको लागि लगानीको संस्कार बसाल्ने कार्य शुरुवाती चरणमा आफंैमा निकै कठिन हुन सक्छ । यद्यपि एकपटक बानी पारिसकेपछि भने यो त्यति अप्ठ्यारो हुँदैन । बरु लगानी बढाउनको लागि आम्दानीका अन्य आधारहरु समेत खोजी गर्न लगानी संस्कारले प्रोत्साहित गर्छ । शुरुका दिनमा सानो रकमबाट गरेको लगानीको प्रतिफल आउन शुरु भएपछि भने हामीलाई थप लगानी गर्न प्रोत्साहन मिल्ने गर्छ । यसकारण अहिलेको अवस्थामा लगानी शिक्षा र वित्तीय साक्षरता सम्बन्धमा सानै उमेर देखिका बालबालिकाहरुलाई ज्ञान प्रदान गर्नु जरुरी छ । जसबाट उनीहरु आफैंले विभिन्न कामको लागि आफूलाई प्राप्त भएको रकम समेत लगानीको लागि निश्चित क्षेत्रमा परिचालन गर्ने संस्कार विकास गर्न सक्छन् । यसको लागि विद्यालय तहको शिक्षामा समेत यस्ता विषयवस्तु समेटिनु जरुरी छ । साथै आफैंले कमाई गर्न सक्ने अवस्थामा उनीहरु स्वतःस्फूर्त रुपमा लगानीका नयाँ अवसरहरु पहिचान गर्न र कम परिश्रममा उच्च लाभ हासिल गर्न सक्षम हुन सक्छन् ।
अहिलेको परिस्थिति
अहिले सम्म नेपालमा सर्वसाधारण नेपालीहरुको पहुँचमा लगानी संस्कार पुग्न सकेको छैन । जागिर नै आर्थिक उपार्जनको बलियो र सुरक्षित माध्यम हो भन्ने शिक्षा हामीले परिवार एवं आफन्तहरुबाट प्राप्त गर्दै आएका छौं । हाम्रो शिक्षा पनि यस्तै प्रकृतिको छ । यस्तो सोचलाई परिमार्जन गर्दै मुलुकको विकास र समृद्धिको लागि पुँजीको विकास र उत्पादकत्व वृद्धि गर्न सक्ने पृथक सोचका जनशक्ति उत्पादन गर्ने तर्फ हाम्रो शिक्षा केन्द्रित हुनुपर्छ । यसको लागि आफूसँग भएको रकमलाई दैनिक आवश्यकताको लागि मात्रै खर्च गर्ने उद्देश्यले नभएर भविष्यको लागि परिचालन गर्ने तरिकाको खोजीमा केन्द्रित गर्नुपर्छ । विगतमा आम्दानी मध्येबाट खर्च घटाएर बाँकी रहेको रकम बचत गर्ने भन्ने मान्यतालाई बदलेर आम्दानीबाट पहिले निश्चित रकम बचत वा लगानी गरेर बाँकी रकम मात्र खर्च गर्ने शाहस जुटाउनुपर्छ ।
हामी सबैले अरु भन्दा आफूलाई उत्कृष्ट रहेको देखाउनकै लागि आवश्यक भन्दा बढी खर्च गर्ने, विलासिताका सामानहरु प्रयोग गर्ने, प्रयोगमा ल्याउन नसकिने फिचर सहितका महँगा मोबाइल तथा इलेक्ट्रोनिक्स डिभाइसहरु खरिद गर्ने, ठूलो रकम ऋण लिएर आफ्नो मात्रै आवश्यकता परिपुर्ति हुने गरी (कुनै पनि किसिमले आर्थिक लाभ नहुने) महँगा करोडौं लगानीका घरहरु निर्माण गर्ने लगायत क्रियाकलापमा परिवर्तन ल्याउनु जरुरी छ । समृद्धि हामी सबैको चाहना हो । त्यो समृद्धि सुखी जीवनशैली, स्वस्थ जीवनयापन एवं सुनिश्चित भविष्यको लागि उत्पादनमूलक क्षेत्रमा गरिने लगानी संस्कारबाट सम्भव हुन सक्छ ।
© 2026 All right reserved to सेताेघर मिडिया नेटवर्क प्रा लि | Site By : Sobij