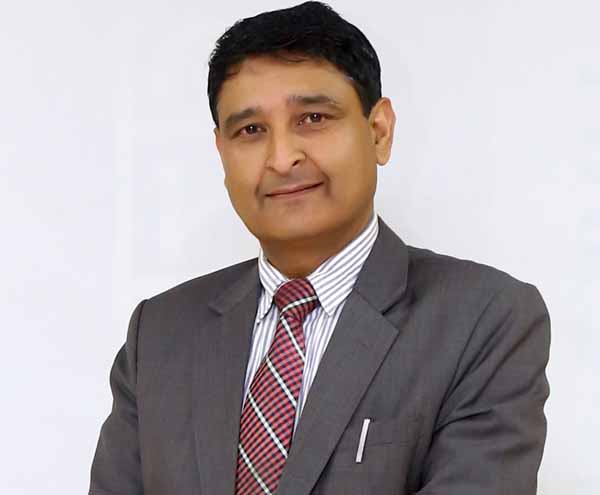
 सुरेन्द्रराज रेग्मी, डेपुटी सिइओ, ग्लोबल आइएमई बैंक लिमिटेड
नेपालको अग्रणी बैंक बनेको ग्लोबल आइएमई
नेपालका बाणिज्य बैंकहरु मध्ये सबैभन्दा बढी चुक्ता पुँजी भएको बैंक ग्लोबल आइएमई बैंक हो । हाल यस बैंकको चुक्ता पुँजी २३ अर्ब ७९ करोड भन्दा बढी छ । ठूला वाणिज्य बैंकहरुको मर्जरको इतिहासमा ग्लोबल आइएमई बैंक र जनता बैंक बीच भएको मर्जर नै हाल सम्मको सबैभन्दा ठूलो,ऐतिहासिक र सफल मर्जर मान्न सकिन्छ ।
ग्लोबल आइएमई बैंकको अवस्था
हाल देशका ७६ जिल्लामा रहेका २ सय ८७ शाखा कार्यालय, ३ ओटा अन्तर्राष्ट्रिय प्रतिनीधि कार्यालय, ३२ सय कर्मचारी, २७ लाख ग्राहक, २ सय ५२ एटिएम र २ सय ६३ शाखारहित बैंकिङ गरी करिब ८ सय ५० भन्दा बढी सेवा केन्द्रबाट यस बैंकले ग्राहकहरुलाई सहज रुपमा बैंकिङ सेवा प्रवाह गर्दै आएको छ । पछिल्लो समय ग्लोबल आइएमई बैंकको प्रगतिले सेवाग्राही, शुभचिन्तकहरुको अलावा प्रतिष्पर्धी वित्तीय सेवाप्रदायक संस्थाहरुलाई पनि आकर्षित गरेको छ । ग्लोबल आइएम बैंक र जनता बैंकको बिग मर्जरले आगामी दिनमा अन्य बैंकहरुलाई पनि त्यसरी नै बिग मर्जरको लागि दबाब सृजना गराएको छ ।
पहिलो ठूलो मर्जर पश्चात् बनेको ग्लोबल आइएमई बैंकमा कर्मचारी समायोजन लगायत विविध पक्षमा समस्या आउन सक्ने धेरैको अनुमान थियो । यद्यपि यस बैंकले क्षमताको आधारमा उचित जिम्मेवारी प्रदान गरेर मर्जर पश्चात् कर्मचारीको उचित समायोजन गरी आफ्नो सफल व्यवस्थापकीय क्षमता प्रस्तुत गरेको छ । यसले बैंकको ब्राण्डिङ एवं व्यवसाय विस्तारमा पनि सहयोग पुर्याइरहेको छ ।
बैंक स्थापनाको उद्देश्य
अहिलेको ग्लोबलआइएमई बैंक ‘सबैका लागि बैंक’ भन्ने नारा सहित मिति २०६३ साल पौष १८ गते ग्लोबल बैंकको रुपमा स्थापना भएको बैंक हो । यो बैंक शुरुमा पनि सवैभन्दा बढी चुक्ता पुजी भएको वाणिज्य बैंकको रुपमा स्थापना भएको थियो । यस बैंकले एक पछि अर्को गर्दै अहिले सम्ममा विभिन्न बैंक तथा वित्तयि संस्था गरी करिब डेढ दर्जन बैंक तथा बित्तीय संस्थाहरुलाई आफूमा समाहित (मर्जर तथा एक्युजिसन) गराएको छ । आफ्नो नारा साकार हुने किसिमले नै ग्लोबल आइएमई बैंकले सानो देखि ठूलो सम्मको निक्षेप संंकलन गरी सोहीबमोजिम विभिन्न क्षेत्रमा कर्जा प्रवाह समेत गर्दै आइरहेको छ । बजारमा नयाँ–नयाँ सेवा तथा प्रडक्टहरु पस्कने कार्यमा समेत यो बैंक अग्रस्थानमा छ । आगामी दिनमा अल्टरनेटिभ डेलिभरी च्यानलको माध्यमबाट वित्तीय सेवा प्रवाह गर्ने कार्यमा यो बैंक अझ बढी प्रतिबद्ध रहनेछ । यस बैंकले मूलतः एसएमई तथा रिटेल व्यवसायलाई विशेष प्राथमिकता सहित कर्जा प्रवाह गर्र्दै आएको छ । यस बैंकले कुल कर्जा प्रवाहको करिब ६० प्रतिशत कर्जा रिटेल तथा एसएमईमा प्रवाह गरेको सुरेन्द्रराज रेग्मी बताउनुहुन्छ ।
डिजिटलाईजेसनमा केन्द्रित
समयक्रम र प्रविधिको विकाससँगै अहिले सिङ्गो संसार नै सानो डिभाइसमा सीमित हुने स्थिति सृजना भइसकेको छ । सबैजसो कामहरु अहिले प्रविधिको प्रयोगबाट छिटो, सहज र सुरक्षित तवरले सम्पन्न गर्न सकिने स्थिति छ । सोहीबमोजिम यस बैंकले पनि आफ्ना सेवाहरुलाई थप प्रविधिमैत्री बनाउने आवश्यकता महसुस गरेर डिजिटलाईजेसनमा निकै जोड दिँदै आएको छ ।
बैंकका ग्राहकहरुलाई शाखा कार्यालय सम्म आउनै नपर्ने गरी विभिन्न प्रकारका डिजिटल माध्यमबाट आफनो कारोबार गर्न गराउन सक्ने व्यवस्था मिलाइएको र सोको प्रयोग तथा प्रोत्साहित गर्ने गरेको छ । यसै सिलसिलामाग्राहकहरुलाई वित्तीय साक्षरता समेत दिने हिसावले अभियानको रुपमा देशैभरी जनतालाई जानकारी दिन बैंक आफनो कार्यक्रम लिएर गई रहेको छ ।
सहज र सुरक्षित कारोबारमा केन्द्रित रहँदै आएको यस बैंकले बिस्तारै सबै क्रियाकलापहरु पूर्णत प्रविधिमैत्री (पेपरलेस) नै बनाउने रणनीति सहित आफना क्रियाकलापमा अगाडी बढाई रहेको छ । यसको लागिबैंकले आफ्नो पूर्वाधारनिर्माण र सुरक्षामा विशेष ध्यान दिइरहेको छ ।
जटिल समयमा पनि उत्कृष्ट सेवा प्रवाह गर्न सफल बैंक
ग्लोबल आइएमई बैंकले जटिल परिस्थितिमा पनि आफ्ना सेवाग्राहीहरुलाई नेपालराष्ट्र बैंकले तोकेका सीमा भित्र रही उत्कृष्ट सुविधा प्रवाह गर्न सफल रहँदै आएको छ ।
राष्ट्र बैंकका व्यवस्थाले बैंकको मुनाफामा पर्न सक्ने असर
नेपालको सन्दर्भमा बैंकहरुको लागि आम्दानीको मुख्य स्रोतको रुपमा ब्याज आम्दानी रहने गरेको छ । यतिबेला बैंकहरुमा तरलता अभावकोसृजना भइरहेको अवस्थाका कारण बैंकिङ क्षेत्रको ब्याजदर बढ्दै मुद्दतिमा १०.५ प्रतिशत सम्म पुगेको छ । यसरी नै केही महिना पहिले सम्म डेढ÷दुई प्रतिशत रहेको बचत खाताको व्याज अहिले बढेर ५ प्रतिशतको हाराहारीमा पुगिसकेको छ । यसरी हेर्दा अहिले बैंकहरुको ब्याज बापत भुक्तानी गर्नुपर्ने खर्च समेत निकै नै बढिसकेको छ । यसको वावजुद बैंकिङ क्षेत्रमा उल्लेख्य निक्षेप परिचालन हुन नसकेकोले एकातीर बैकहरुले माग भए बमोजिम उद्योग व्यवसायहरुलाई कर्जा प्रवाह गर्न सकिरहेका छैनन भने अर्को तर्फ बैकको निक्षेप लागतमा वृद्धि हुन गई आधारदर समेत बढ्न जाने संभावना रहेको देखिन्छ । यसले उत्पादनमूलक क्षेत्रको वृद्धिदर र समग्र उत्पादकत्वमा पनि ह्रास आउन सक्ने अनुमान गर्न सकिन्छ ।
नेपाल राष्ट्र बैंकले अहिलेकोसमय सम्म आइपुग्दा वित्तीय संस्थाहरुलाई विभिन्न क्षेत्रमा सीमा तोक्दै आएको छ । स्प्रेड दर, सहुलियत कर्जामाप्रिमियदर, पुनरकर्जामा लिन सक्ने ब्याजदर, कर्जाको सेवा शुल्क, नवीकरण शुल्क लगायतमा विगत भन्दा अहिले केही थप नियमन गरिँदै लगिएको छ । विभिन्न क्षेत्रमा नेपाल राष्ट्र बैंकले सम्बन्धित बैंकबाट ठूलो परिवर्तन ल्याउन नमिल्ने गरी सीमाहरु समेत तय गरेको कारण अहिले बैंकको आम्दानीमा केही हद सम्मप्रभाव पार्ने स्थिति सृजना भएको छ । यसको प्रत्यक्ष प्रभाव नेपाली बैंकहरुका लगानीकर्ताहरुमा लाभांश वितरणमा पर्न जाने आँकलन गर्न सकिन्छ ।
समृद्धिको लागि बैंकिङ क्षेत्रको महत्व
कुनै पनि मुलुकको समग्र दिगो विकासको लागि बैंकिङ क्षेत्रको भूमिका निकै नै महत्वपूर्ण रहने गर्छ । जुन देशलाई हामीले विकासको दिशामा अगाडि रहेको पाउँछौं, ती देशहरुमा बैंकिङ संस्थाहरुले पनि निकै सशक्त भूमिका निर्वाह गरेका छन् । नेपालको परिवेशमा कुरा गर्नुपर्दा यहाँका बैंकिङ संस्थाहरु अझ बढी सशक्त बन्नुपर्ने जरुरी छ । तुलनात्मक रुपमा हेर्ने हो भने अहिले नेपाली बैंकहरु समेत निकै सशक्त बन्दै गएका छन् । यसको सबैभन्दा राम्रो उदाहरण अहिलेको ग्लोबल आइएमई बैंक आफैं छ । यस बैंकले ठूला कुनै परियोजनालाई पुँजी चाहिएको अवस्थामा आफैंले प्रयाप्त पुँजी परिचालन गर्न सक्छ ।डा. चिरञ्जिवी नेपाल गभर्नर रहँदा नेपाल राष्ट्र बैंकले अबलम्बनगरेको पुंजी वृद्धिको नीतिले नेपालका बैंकिङ संस्थाहरुलाई सबल बनाई यो अवस्थामा ल्याईपुर्याउनमा निकै महत्वपूर्णभूमिका निर्वाह गरेको छ ।विगतमा सानातिना आयोजना निर्माणको लागि समेत विभिन्न बैंकहरु बीच सहकार्य गर्नुपर्ने स्थिति रहेकोमा अहिले सबैजसो बैंकहरु आफैंमा सबल र सक्षम बन्दै गएका छन् । यो सकारात्मक पक्ष हो ।
थप क्षमता विस्तारमा केन्द्रित हुनुपर्छ बैंकहरु
अब नेपाली बैंकहरु परम्परागत रुपमा निक्षेप संकलन र कर्जा प्रवाहको दायरा भन्दा माथि उठेर नयाँ–नयाँ योजना तथा प्रडक्टहरु सहितअगाडी बढ्नु पर्ने आवश्यकता छ । यसको लागि आवश्यकता परेको खण्डमा बैंकले बाह्य ऋण समेत भित्र्याएर त्यसको परिचालन गर्नुपर्ने पनि हुन सक्छ ।
आगामी चुनौतीहरूः
विभिन्न प्रकारका चुनौतीहरुको वावजुद बैंक विगत बर्षहरुमा ICRA Nepal Limited ले ए माइनस रेटिगं लाई पदोन्नती सहित ए वर्गमा रेटिगं प्राप्त गर्न सफल भएको छ । कुनै पनि व्यवसाय संचालन चुनौती रहित हुन सक्दैन । विगत १५ बर्ष देखि नेपालमा संचालनमा रहेको यो बैंकले पनि विभिन्न चुनौतीहरुलाई सामना गरी अगाडी बढीरहेको छ ।
बैंकको Non Performing Assets चालु आर्थिक बर्षको प्रथम त्रयमासमा केही बढ्न गएकोले त्यसको व्यवस्थापन गर्ने, अनावश्यक संचालन खर्चमा नियन्त्रण गर्ने, ग्रामिण क्षेत्रमा रहेका शाखा कार्यालयहरुलाई मुनाफामा संचालनमा ल्याउने चुनौती हाम्रो अगाढी रहेको छ ।
बैंककले नियमित रूपमा हरेक त्रैमासका विवरणहरूलाई राम्रोसँग अध्ययन र विष्लेषण गर्दै त्यसमा देखा परेका कमी कमजोरीहरुलाई निराकरणको लागि आगामी कार्यदिशा तय गर्दै आएको छ । जसबाट अब कस्तो नीति आवश्यक छ भन्ने सम्बन्धमा पहिले नै पूर्वानुमान गर्न सकिन्छ । अहिलेको लागि सबैभन्दा ठूलो चुनौती भनेकै तरलता अभाव भएकोले यसलाई छिटो भन्दा छिटो समाधान गर्नको लागि नेपाल राष्ट्र बैंक, अर्थ मन्त्रालय लगायत वित्तीय संस्थाहरुले पनि प्रभावकारी भूमिका निर्वाह गर्नु जरुरी छ ।
राष्ट्र बैंकले विचार पुर्याउनुपर्ने कुरा
नेपालराष्ट्र बैंक सबै बैंकहरुको अभिभावकीय संस्था हो । यस संस्थाले तय गर्ने नीतिहरु समयानुकुल र उपयुक्त नै छन् । यद्यपि कतिपय नीतिहरू तय गर्ने क्रममा बैंकहरूका प्रतिनिधिहरूलाई समेत सहभागि गराई आवश्यक छलफल गरेर बैंकिङक्षेत्रका सुझावहरु समेत समेट्न सकेको खण्डमा नेपाल राष्ट्र बैंकका नीतिहरु लामो समयको लागि कायम रहन सक्ने अवस्था सृजना हुन सक्छ । यसबाट वित्तीय स्थायित्व कायम गर्नमा पनि ठूलो सहयोग पुग्ने अपेक्षा गर्न सकिन्छ ।
अबको आवश्यकता
नेपालको विदेशी मुद्रा उपार्जनको स्थितिलाई पुनरावलोकन गर्ने हो भने कुनै बेला गार्मेन्ट, पश्मिना लगायत क्षेत्रहरु रहँदै आएका थिए ।अहिले हामीले हाम्रा श्रमिकलाई विदेश पठाएर हाम्रो आर्थिक समाधान निकालेका छौं । मलाई लाग्छ, अहिले हाम्रो विदेशबाट आउने विप्रेषणलाई नै विदेशी मद्रा आर्जनको मुख्य आधारको रुपमा अपनाइरहेका छौं ।विप्रेषणको अलावा हामीले नेपालमा अन्य उद्यमशिल गतिविधिहरु सञ्चालन गरी स्वदेशमा औद्योगिक वातावरण निर्माणको गर्न समेत आवश्यकछ । हामीले हाम्रो भौगोलिक स्थिति तथा वातावरण बमोजिम सुहाउँदा के–कस्ता कामहरुले हाम्रो अवस्था माथि उठ्न सक्छ भन्ने पहिचान गरी ती क्षेत्रहरुमा काम गर्न युवा जनशक्तिलाई प्रोत्साहित गर्नुपर्ने जरुरी छ । यसको लागि कृषि तथा साना र घरेलु उद्योगलाई समेत विशेष जोड दिनुपर्ने छ ।
बढ्दो आयातले निम्तिने समस्या
अहिले नेपालीहरूको खर्च गर्न सक्ने क्षमता त बढेको छ । वैदेशिक रोजगारको कारण बढेको हाम्रो आर्थिक स्थिति दिगो भने हुन सकेको छैन । विलासी जीवन व्यतीत गर्ने चाहना र आयातीत वस्तुको उच्च प्रयोगले राष्ट्को अर्थतन्त्रमा चाप परीरहेको छ । हामीले विदेशबाट कमाएको पैसा विभिन्न सामान खरिदको लागि पुनः विदेश नै गइरहेको छ । हामीलाई कोभिड–१९ ले पनि सिकाएको छ कि हामी आफैं स्वावलम्बी हुनुपर्ने रहेछ । यसकारण अब हामी स्वभिमान अर्थतन्त्र निर्माणको दिशामा अघी बढ्न सक्ने गरी राज्यले उचित नीतिगत व्यवस्था तय गर्नुपर्ने जरुरी छ ।
अन्त्यमा,
कुनै दिनमा नेपालवाट चामल निर्यात हुने गर्थ्याैं । अहिले हामीले चामल आयातको लागि ठूलो रकम विदेशमा पठाउनुपरेको छ । हाम्रो खेतबारीमा प्रयाप्त उत्पादन हुने तरकारी अहिले आयात गरिरहेका छौं । हाम्रो आम्दानीको ठूलो रकम हामीले साधारण मेहनतबाट नै उत्पादन गर्न सक्ने वस्तु आयातको लागि खर्च गरिरहेका छौं । यस्तो अवस्थामा हामीले हाम्रोमा उत्पादन सम्भव रहेका वस्तुहरू यहीँ नै उत्पादनको लागि जोड दिनुपर्नेमा त्यसो गर्न सकेका छैनौं । समस्या यहीँनेर छ ।
मलाई लाग्छ, नेपालमा प्रयाप्त मात्रामा उपलब्ध रहेका जडिबुटी, न्यून लागतमा उत्पादन गर्न सकिने सूचना प्रविधि क्षेत्र (सफ्टवेयर), पर्यटन र जलविद्युत लगायतका क्षेत्रको सही प्रवद्र्धन गर्न सकेको खण्डमा मात्र हाम्रो मुलुकले नयाँ तवरले विकासको गति लिन सक्नेछ । यसको अलावा अब हामीले आयात प्रतिस्थापन र निर्यात प्रवद्र्धनको माध्यमबाट हाम्रो अर्थतन्त्रलाई सबल बनाउन ढिलाई गर्नुहुँदैन ।
© 2026 All right reserved to सेताेघर मिडिया नेटवर्क प्रा लि | Site By : Sobij