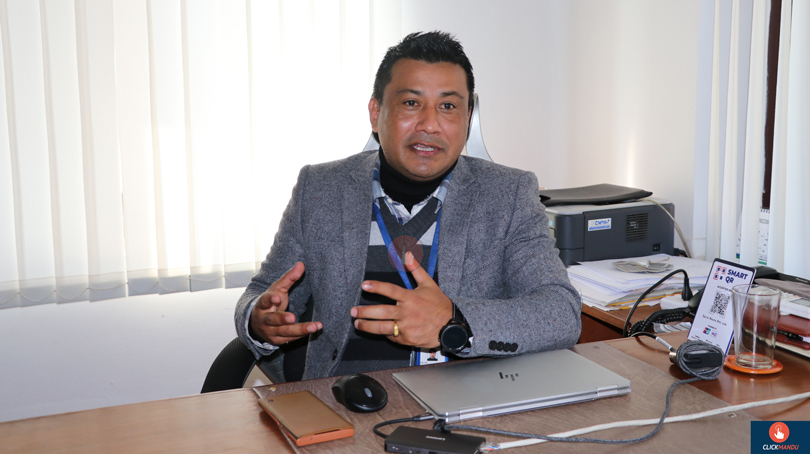
 दिपेश मास्के, प्रमुख कार्यकारी अधिकृत, स्मार्ट च्वाइस टेक्नोलोजी लिमिटेड
एससिटीकाे पृष्ठभूमिः
जतिबेला नेपालमा डेविट कार्ड लिन निकै गाह्रो थियो । सञ्चालनमा रहेका सबै बैंकहरुले डेविट कार्ड सुविधा उपलब्ध गराउन सक्ने अवस्था थिएन । नबिल, हिमालयन जस्ता केही सीमित बैंकहरुले मात्र महँगो शुल्कका विदेशी डेविट कार्ड लिई सेवा सञ्चालन गरिरहेका थिए । त्यसै समयमा नेपालमा आफ्नै डेविट कार्डको आवश्यकता महसुस गरेर स्मार्ट च्वाइस टेक्नोलोजी प्र्र्र्र्र्र्र्र्र्र्र्र्र्र्र्र्रा.लि स्थापना भएको हो । विदेशी भिषा र माष्टर कार्डले सेवा दिइरहेको बजारमा नयाँ स्थापना भई सेवा विस्तार गर्ने कार्य आफैंमा चुनौतीपूर्ण हुन सक्थ्यो । तैपनि विश्वव्यापी रुपमा बढ्दै गएको डेविट कार्डको प्रचलन र बदलिँदो परिवेशलाई विचार गरी यस कम्पनीले ‘एससिटी’ ब्राण्डमा डेविट कार्ड (एटिएम) प्रचलनमा ल्यायो ।
मार्केट ट्रेण्ड बदल्नमा प्रभावकारी भूमिका
सन् २००३ सम्म नेपालमा एटिएम सेवा प्रवाह गर्ने बैंकहरुले जुन बैंकबाट कार्ड लिएका छन्, त्यही बैंकको एटिएम मेसिनबाट मात्रै उक्त कार्ड प्रयोग गर्न सकिने अवस्था थियो । जसले गर्दा सेवाग्राहीहरुले विभिन्न झण्झटहरु व्यहोर्नुपर्थ्याे । एससिटी ब्राण्ड आएसँगै ती विविध समस्याहरुलाई न्यूनीकरण गर्दै सहज रुपमा वित्तीय प्रविधिको पहुँच विस्तार कार्यमा उल्लेख्य उपलब्धि हासिल हुन सकेको छ ।
यस कम्पनीले नेपालको सम्भावित बजार सम्भावनालाई अध्ययन गरेर आफ्नो सेवा शुरुवात गरेको हो । बजार अध्ययनको क्रममा डेविट कार्डको सुविधा अत्यन्तै थोरै जनताको पहुँचमा भएको र सेवा प्रवाहमा पनि थुप्रै समस्या रहेको कुरालाई विचार गरी सेवा विस्तार गरेको कारण यस कम्पनीले अहिलेको सफलता हासिल गर्न सकेको हो ।
एससिटीको प्रवेश
नेपालमा एससिटीले आफ्नो सेवा सर्वप्रथम सन् २००३ मा हिमालयन बैंक मार्फत शुरुवात गरेको हो । २००७ सम्म नेपालका बैंकहरु समेत एटिएम बारे अभ्यस्त हुन सकेका थिएनन् । डेविट कार्ड नयाँ प्रविधि भएको कारण सेवाग्राहीलाई महत्व अनुभुत गराउन त अझ गाह्रो थियो । विस्तारै मानिसहरु डेविट कार्ड प्रति जागरुक हुँदै गए । अहिले भने फाइनान्सियल टेक्नोलोजी (फिन्टेक) अन्तरगत डेविट कार्डको अलावा अन्य थुप्रै सुविधाहरुबारे अधिकांश नेपाली जनता अभ्यस्त भइसकेका छन् ।
एससिटीको अहिलेको अवस्था
सन् २०१७ पश्चात् स्मार्ट च्वाइस टेक्नोलोजीले पब्लिक कम्पनीको रुपमा सेवा प्रवाह गरिरहेको छ । हाल यस कम्पनीमा प्रभु, ग्लोबल आइएमई, हिमालयन, साङ्ग्रिला, कामना सेवा लगायत बैंकहरुको लगानी रहेको छ । हाल ४ लाख भन्दा बढी ग्राहकहरुले एससिटी सेवा लिइरहेका छन् ।
हाल डेविट कार्ड क्षेत्रमा करिब ३० प्रतिशत हिस्सा एससिटीले ओगटेको छ । हाल नेपालका क, ख र ग गरी २७ ओटा बैंकहरुले एससिटीको कार्ड उपयोगमा ल्याएका छन् । यस कम्पनीमा हाल ४० भन्दा बढी कर्मचारीहरु निरन्तर खटिँदै आएका छन् । यस कम्पनीमा प्रभु ग्रुप र आइएमई ग्रुपको पनि लगानी रहेको छ । आगामी दिनमा माइक्रो फाइनान्स र सहकारीको माध्यमबाट ग्रामीण क्षेत्र सम्म पनि बैंकिङ सेवा विस्तार कार्य आवश्यक रहेको यस कम्पनीको ठहर छ ।
नेपालमा एससिटीले आफ्नो सेवा सर्वप्रथम सन् २००३ मा हिमालयन बैंक मार्फत शुरुवात गरेको हो । २००७ सम्म नेपालका बैंकहरु समेत एटिएम बारे अभ्यस्त हुन सकेका थिएनन् । डेविट कार्ड नयाँ प्रविधि भएको कारण सेवाग्राहीलाई महत्व अनुभुत गराउन त अझ गाह्रो थियो । विस्तारै मानिसहरु डेविट कार्ड प्रति जागरुक हुँदै गए ।
डेविट कार्डको अहिलेको अवस्था
अहिले नेपाली बजारमा सबै किसिमका गरी करिब ५० लाख भन्दा बढी सङ्ख्यामा डेविट कार्ड (एटिएम)हरु विस्तार भइसकेका छन् । नेपालमा डेविट कार्ड सेवा विस्तारको लागि राज्यले पिएसओ सेवा सञ्चालन गर्नलाई लागि ९ ओटा र पिएसपिको लागि २० ओटा कम्पनीहरुलाइ इजाजत दिएको छ । बजारमा भिषा डेविट कार्ड र मास्टर कार्डको बजार राम्रै भएपनि केही पहिले मात्रै प्रभु बैंकले सञ्चालनमा ल्याएको ‘रुपैयाँ’ र नेपाल इन्भेष्टमेन्ट बैंकको ‘नेशनल’ ब्राण्डले भने राम्रो तवरले बजार विस्तार गर्न सकेनन् । बजारमा आएका अन्य नयाँ कम्पनीहरुलाई पनि सेवा विस्तारमा यस्ता थुप्रै चुनौतीहरु आउन सक्ने अवस्था छ । बजार माग र आवश्यकतालाई राम्रोसँग विचार नगरी इजाजत दिँदा त्यसले नयाँ लगानीकर्ताको ठूलो लगानी रकम बजारमा नै फस्ने अवस्था पनि आउन सक्छ । यस पक्षलाई व्यवस्थित गर्न राज्यले निश्चित मापदण्ड व्यवस्था गरेर मात्र इजाजतपत्र वितरण गर्नुपर्ने जरुरी रहन्छ ।
अद्यावधिक भइरहनुपर्ने क्षेत्र
प्रविधि क्षेत्र सदैव अद्यावधिक रहिरहनुपर्ने क्षेत्र हो । यस कम्पनीले पनि विगतमा केही उतारचढाव समेत भोग्नुपरेको छ । विगतबाट सिक्दै कम्पनीले आगामी दिनमा सेवाग्राही र बैंकहरुको लागि आवश्यक पर्ने सबै किसिमका सुविधाहरु एउटै प्लेटफर्मबाट उपलब्ध गराउने योजना बमोजिम काम अघी बढाएको छ । आगामी दिनमा यस कम्पनीले अन्य सेवाहरु सञ्चालन गरेर फाइनान्सियल सर्भिसहरुलाई अझ सरल बनाउने योजना बनाएको छ । पछिल्ला दिनहरुमा अनलाईन कारोबारको लागि मोबाइल बैंकिङ, इन्टरनेट बैंकिङ, क्युआर कोड लगायतका थुप्रै माध्यमहरु भएको अवस्थामा डेविट कार्डको अलावा अन्य सुविधाहरु पनि विस्तार गर्दै जानुपर्ने अवस्था छ ।
स्मार्ट क्युआर र ओम्नि च्यानलको विस्तार
भर्खर मात्रै यस कम्पनीले स्मार्ट क्युआर लन्च गरेको छ । जसअन्तरगत एउटा पिएसपि वालेटको सेवाग्राहीहरुले अर्को पिएसपिबाट भुक्तानी लिन सक्नेछन् । यसको अलावा ग्लोबल आइएमइ बैंकसँगको सहकार्यमा भर्खर मात्र ओम्नि च्यानल डिजिटल बैंकिङ योजना समेत यस कम्पनीले सञ्चालनमा ल्याएको छ । उक्त सिष्टममा मोबाइल बैंकिङ, इ–बैंकिङ, सेल्फ बैंकिङ र डेविट कार्ड सम्बन्धमा केही जानकारी समेत हासिल गर्न सकिने फिचर्सहरुलाई एकै ठाउँमा उपलब्ध गराइएको छ ।
अहिलेका चुनौतीहरु
बजार अत्यन्तै प्रतिष्पर्धी छ । जसले गर्दा अत्यन्तै कम मुनाफामा काम गर्नुपर्ने अवस्था छ । साथै प्रविधि आफैंमा निरन्तर परिवर्तनशिल क्षेत्र भएकोले सदैव एउटा सिष्टममा गरेको लगानी उठ्छ नै भन्ने सुनिश्चितता हुँदैन । अहिले नयाँ भएको कारण जडान गरिएको प्रविधि १–२ बर्षमा नै पुरानो भइसक्छ । नेपाल राष्ट्र बैंक एवं नेपाल सरकारका नीतिहरु भित्र रहेर काम गर्नुपर्दा कतिपय नयाँ विकसित प्र्रविधिहरुलाई तत्काल कार्यान्वयन गर्न नसकिने अवस्था रहन्छ । पुराना नीतिविधिमा रहेर काम गर्नुपर्दा प्रविधि फस्टाउन सक्दैन । अन्तर्राष्ट्रिय रुपमा प्रतिष्ठित कम्पनीहरुसँग प्रतिष्पर्धा गर्नुपर्ने अवस्था पनि ठूलो चुनौती हुन सक्छ ।
प्रविधिमैत्री बन्दै नेपाल राष्ट्र बैंक
यस क्षेत्रलाई अझ प्रभावकारी बनाउनको लागि नेपाल राष्ट्र बैंकले समय–समयमा विभिन्न नीतिगत परिमार्जन समेत गर्दै आएको छ । सूचना प्रविधि क्षेत्रलाई व्यवस्थित, सुरक्षित र प्रविधिमैत्री बनाउनको लागि नेपालका कम्पनीहरुले पनि प्रशस्तै काम गरेका छन् । नेपाल राष्ट्र बैंकले पनि यसको लागि विशेष चासो राख्दै आएको छ । भर्खर लागु गरिएको स्मार्ट क्युआर कार्यान्वयनको लागि पनि नेपाल राष्ट्र बैंकबाट नीतिगत सहजीकरण कार्य भएको छ । साथै नेपालका कम्पनीहरुको प्रवद्र्धन हुन सक्ने किसिमले राज्यले व्यवस्था गरिदिनुपर्छ ।
चुनौतीपूर्ण हुन सक्छ डाटा सेक्युरिटी
अहिले सम्म पनि नेपालमा हुने कारोबारमा यहाँका तथ्याङ्कहरु बाह्य मुलुकमा रहेका सर्भरमा सुरक्षित राखेर त्यस सर्भरको सम्पर्कमा आएपश्चात् मात्र कारोवार सम्पन्न गर्न सकिने अवस्था छ । डाटा सुरक्षाको लागि यस किसिमको नीतिलाई पुनर्विचार गर्नु जरुरी देखिन्छ । नेपाल सरकारले विशेष पहलकदमी लिँदै तथ्याङ्क नेपाल भित्र नै सुरक्षित रहन सक्ने किसिमले व्यवस्था गर्ने हो भने डाटा सुरक्षा अझ प्रभावकारी बन्न सक्छ । हुनत अहिलेका सबै कम्पनीहरुले पिसीआई–डिएसएसको आधारभूत स्ट्याण्डर्ड पूरा गरेर नै सेवा सञ्चालन गरिरहेका छन् । तर त्यति मात्र प्रयाप्त हुँदैन । प्रविधिमा आउन सक्ने सम्भावित चुनौतीहरु बारे सदैव सतर्क रहनुपर्छ । डाटा सेक्युरिटीको अन्तिम बिन्दु यही हो भन्ने नै हुँदैन ।
नेपाल राष्ट्र बैंकले समय–समयमा विभिन्न नीतिगत परिमार्जन समेत गर्दै आएको छ । सूचना प्रविधि क्षेत्रलाई व्यवस्थित, सुरक्षित र प्रविधिमैत्री बनाउनको लागि नेपालका कम्पनीहरुले पनि प्रशस्तै काम गरेका छन् । नेपाल राष्ट्र बैंकले पनि यसको लागि विशेष चासो राख्दै आएको छ । भर्खर लागु गरिएको स्मार्ट क्युआर कार्यान्वयनको लागि पनि नेपाल राष्ट्र बैंकबाट नीतिगत सहजीकरण कार्य भएको छ ।
नेपालमा सरकारी निकायमा प्रविधिको प्रभावकारिता
नेपालका थुप्र्रै सरकारी निकायहरुले अहिले अनलाइन सिष्टमबाट नै विभिन्न सेवा लिन सक्ने व्यवस्था गरेका छन् । तैपनि अधिकांश सरकारी निकायबाट प्रवाह हुने सेवा लिन सेवाग्राहीलाई निकै समस्या सृजना भएको छ । यातायात, कम्पनी रजिष्ट्रार, करदाता सेवा कार्यालय लगायतमा प्रविधिको प्रभावकारिता कमजोर छ । त्यसको आधिकारिकता अर्को समस्या बन्न सक्छ । पछिल्लो समय डिजिटल सिग्नेचर समेत नेपालमा शुरुवात भइसकेको अवस्थामा यसलाई राम्रो तवरले विस्तार गर्न सकेको खण्डमा विस्तारै हाम्रा सेवाहरुलाई प्रभावकारी बनाउँदै लैजान सकिने अवस्था देखिन्छ ।
अबको १ दशक पछि डिजिटलाइजेसन अवस्था
नेपालमा राम्रो तवरले प्रविधिको विस्तार हुने अवस्था सृजना भएको खण्डमा अबको १ दशकमा धेरैजसो क्षेत्रहरु डिजिटलाइजेसन भइसकेका हुनेछन् । अधिकांश निजी क्षेत्रबाट हुने कारोबार शहरी क्षेत्रको लागि क्यासलेस भइसकेका हुनेछन् । राजनीति स्थिर हुने र विधिको शासन लागु हुने हो भने सिङ्गो नेपाललाई नै डिजिटलाइजेसनमा लैजान र प्रविधिको प्रयोग मार्फत माथि उठाउन ठूलो सहयोग मिल्नेछ ।
अन्त्यमा
पछिल्लो समय नेपालमा डिजिटल पेमेन्टको प्रचलन तीव्र गतिमा बढेको छ । लकडाउनको कारण अधिकांश नेपालीहरु डिजिटल पेमेन्ट सम्बन्धी जागरुक भइसकेका छन् । लकडाउनले प्रविधिको उपयोगमा ठूलो क्रान्ति नै ल्याइदिएको छ । नेपाल सरकारलाई समेत प्रविधि प्रयोगमा बाध्य बनाएको छ । यस्तो अवस्थामा सुरक्षा पक्षलाई ध्यान दिँदै नवविकसित प्रविधि बैंकिङ, शिक्षा, स्वास्थ्य, यातायात लगायत सबैजसो क्षेत्रमा प्रयोगमा ल्याउनुपर्ने जरुरी छ । अहिले प्रविधि दैनिक जीवनको अभिन्न अङ्ग बन्दै गइरहेको छ ।
प्रस्तुतीः कमल पन्थी
© 2026 All right reserved to सेताेघर मिडिया नेटवर्क प्रा लि | Site By : Sobij